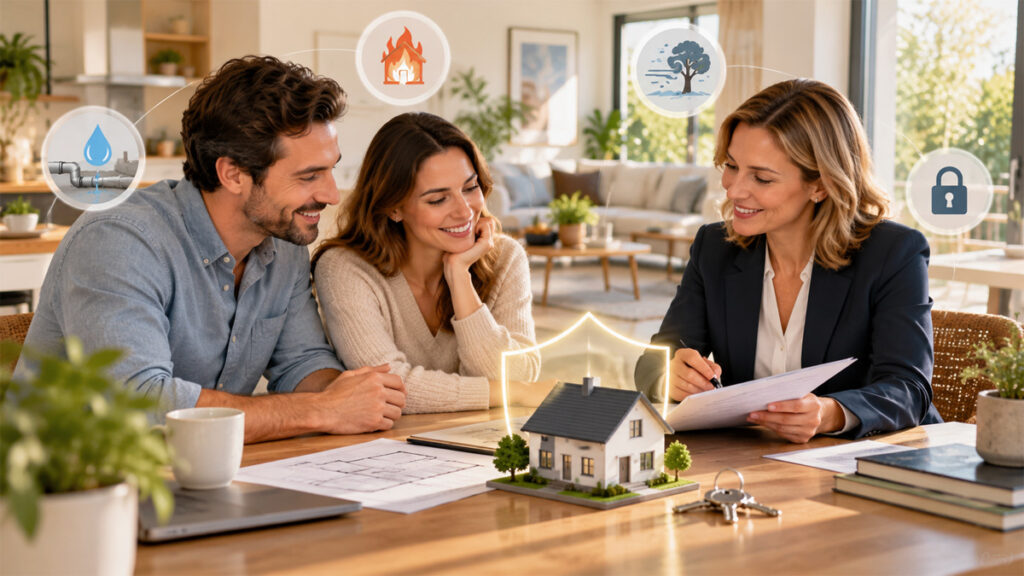
La casa rappresenta uno dei beni più importanti per una famiglia, sia dal punto di vista economico sia per il valore affettivo che racchiude. Proteggerla da eventi imprevisti significa tutelare non soltanto l’immobile, ma anche gli oggetti custoditi al suo interno e la tranquillità di chi vi abita. Una polizza assicurativa sulla casa può offrire diverse forme di protezione, dai danni provocati da incendi e perdite d’acqua fino ai furti e alla responsabilità civile verso terzi.
Non tutte le assicurazioni, però, garantiscono le stesse coperture. Le differenze possono riguardare garanzie incluse, esclusioni, franchigie e massimali, elementi che incidono direttamente sull’effettiva utilità della polizza. Comprendere come funzionano permette di scegliere una soluzione coerente con le caratteristiche dell’abitazione e con le proprie esigenze.
Le principali coperture di un’assicurazione sulla casa
Le assicurazioni per la casa sono generalmente costruite attraverso una serie di garanzie, alcune comprese nella formula base e altre disponibili come opzioni aggiuntive. Tra le protezioni più diffuse figura quella contro incendio, esplosione e scoppio, che può coprire i danni materiali subiti dall’edificio e, se previsto dal contratto, dal suo contenuto.
Un’altra garanzia particolarmente utile riguarda i danni da acqua, come quelli derivanti dalla rottura accidentale di una tubazione. Occorre però distinguere tra il risarcimento dei danni provocati dalla perdita e le eventuali spese necessarie per individuare e riparare il guasto, che possono essere disciplinate da garanzie differenti.
La copertura contro il furto può proteggere mobili, elettrodomestici e oggetti personali in caso di sottrazione illecita, secondo le condizioni previste dalla polizza. Per gioielli, opere d’arte e beni di particolare valore possono essere richiesti massimali specifici o particolari sistemi di sicurezza.
Alcuni contratti comprendono anche i danni causati da fenomeni atmosferici, eventi elettrici e atti vandalici. La presenza di queste garanzie non deve essere data per scontata, perché ogni compagnia può proporre condizioni e limitazioni differenti.
Responsabilità civile e assistenza domestica
Una componente spesso sottovalutata dell’assicurazione sulla casa è la responsabilità civile verso terzi. Questa garanzia può intervenire quando un evento legato all’abitazione provoca involontariamente danni ad altre persone o ai loro beni.
Un esempio è la rottura di una tubazione che causa infiltrazioni nell’appartamento sottostante. Se il danno rientra nelle condizioni contrattuali, la compagnia può farsi carico del risarcimento entro i limiti stabiliti. La responsabilità civile può riguardare la proprietà dell’immobile oppure la conduzione dell’abitazione, due situazioni che non sempre sono assicurate dalla stessa garanzia.
Alcune polizze offrono inoltre una responsabilità civile della vita privata, estesa a determinati danni involontariamente causati dai componenti del nucleo familiare anche al di fuori dell’abitazione.
Un ulteriore servizio è rappresentato dall’assistenza domestica, che può prevedere l’intervento di un idraulico, un elettricista o un fabbro in situazioni di emergenza. In questo caso è opportuno verificare il numero massimo di interventi annuali, gli importi coperti e l’eventuale presenza di un servizio disponibile 24 ore su 24.
Come funzionano massimali, franchigie ed esclusioni
Il vero valore di una polizza non dipende esclusivamente dal numero di garanzie offerte. Per comprenderne l’efficacia bisogna esaminare le condizioni economiche e contrattuali che determinano quanto viene effettivamente rimborsato dopo un sinistro.
Il massimale rappresenta l’importo massimo che la compagnia si impegna a corrispondere per un determinato evento o una specifica garanzia. Una polizza potrebbe, per esempio, prevedere un massimale di 100.000 euro per alcuni danni all’immobile e un limite differente per il contenuto dell’abitazione. Questi importi sono puramente esemplificativi e variano in funzione del contratto.
La franchigia è invece la parte del danno che rimane a carico dell’assicurato, generalmente espressa attraverso un importo fisso. Lo scoperto è una quota percentuale del danno non indennizzata dalla compagnia. Una polizza con premio contenuto potrebbe quindi comportare una partecipazione economica maggiore in caso di sinistro.
Per decidere tra le diverse soluzioni disponibili scopri l’assicurazione sulla casa cosa copre, approfondendo le garanzie proposte e verificando in dettaglio le condizioni applicabili.
Particolare attenzione meritano anche le esclusioni contrattuali. I danni derivanti da mancata manutenzione, usura, infiltrazioni progressive o comportamenti dolosi possono essere esclusi dalla copertura. La corretta interpretazione delle condizioni è fondamentale per evitare aspettative di risarcimento che non trovano riscontro nel contratto.
Eventi naturali e protezioni aggiuntive
Le abitazioni possono essere esposte a rischi differenti in funzione della loro posizione geografica e delle caratteristiche costruttive. Un immobile situato in un territorio soggetto ad allagamenti presenta esigenze assicurative diverse rispetto a un appartamento collocato in un’area caratterizzata da una maggiore pericolosità sismica.
Le coperture per terremoti, alluvioni e inondazioni possono essere offerte attraverso garanzie specifiche, non necessariamente comprese nelle formule standard. La loro presenza deve essere verificata esplicitamente, insieme alle definizioni degli eventi assicurati e ai relativi limiti di indennizzo.
Per queste garanzie possono essere previsti scoperti percentuali e franchigie particolari, oltre a massimali distinti da quelli applicabili agli altri danni. Anche le modalità di valutazione dell’immobile possono influire sull’entità del risarcimento.
Un altro elemento da considerare riguarda il criterio di indennizzo. La liquidazione può essere basata sul valore a nuovo, sul valore effettivo del bene o su altri criteri contrattuali. Queste differenze assumono particolare rilevanza per mobili, impianti ed elettrodomestici.
Per le abitazioni dotate di pannelli fotovoltaici, sistemi domotici o altri impianti tecnologici, può essere opportuno verificare se tali componenti siano assicurati e contro quali eventi.
Come scegliere la polizza più adatta alla propria abitazione
La scelta di un’assicurazione sulla casa dovrebbe partire da una valutazione concreta dei rischi ai quali è esposto l’immobile. La tipologia edilizia, l’ubicazione, il valore del contenuto e l’utilizzo dell’abitazione sono tutti fattori che possono incidere sulle necessità di protezione.
Per un appartamento in condominio è utile verificare quali rischi siano già coperti dalla polizza globale fabbricati eventualmente stipulata dall’amministrazione, così da individuare eventuali lacune senza acquistare inutilmente garanzie sovrapposte. Per una villetta indipendente potrebbero assumere maggiore rilevanza i danni al tetto, agli impianti esterni e alle pertinenze.
Occorre inoltre distinguere tra abitazione principale, seconda casa e immobile concesso in locazione. Le condizioni contrattuali possono variare anche in base ai periodi di disabitazione e alle modalità di utilizzo dell’immobile. L’eventuale impiego per affitti brevi o attività ricettive deve essere dichiarato e verificato con la compagnia, perché una normale polizza domestica potrebbe non coprire tutti i rischi associati a queste attività.
Nella valutazione delle offerte è consigliabile confrontare non soltanto il premio annuale, ma anche massimali, franchigie, scoperti, esclusioni e procedure previste per la denuncia dei sinistri. Un prezzo apparentemente conveniente potrebbe corrispondere a garanzie meno estese o a limiti di rimborso più restrittivi.
Merita attenzione anche la modalità con cui viene determinato il capitale assicurato, soprattutto per evitare situazioni di sottoassicurazione che potrebbero comportare una riduzione proporzionale dell’indennizzo, salvo diverse disposizioni contrattuali.
Prima della sottoscrizione è quindi utile leggere il set informativo della polizza, con particolare riguardo al documento informativo precontrattuale e alle condizioni di assicurazione. Una scelta consapevole consente di ottenere una protezione adeguata al valore dell’abitazione e ai rischi realmente presenti, evitando di considerare l’assicurazione come una garanzia indistinta contro qualsiasi imprevisto.